
Банкови фондове: струват ли си таксите?
Много банки предлагат инвестиционни и взаимни фондове с такса за вход и годишни такси. Разглеждаме как таксите влияят върху доходността и как да провериш реалната цена.
Автор: Слав Димитров, финансов анализатор
Публикувано: · Последна редакция:
8 мин
Много банки предлагат на клиентите си инвестиционни и взаимни фондове. Те са реален начин да инвестираш, но често идват с такса за вход, която може да достигне около 5 процента, и годишни такси за управление от порядъка на 1 до 3 процента. Тези разходи се натрупват във времето и могат да отнемат значителна част от доходността. Затова е важно да знаеш какво плащаш и как да го провериш.
Когато отидеш в банков клон и попиташ как да инвестираш спестяванията си, често първото предложение е инвестиционен или взаимен фонд на самата банка. Това е напълно легитимен продукт. Но както при всяка инвестиция, важното е да знаеш какви са разходите, защото те определят колко от доходността остава за теб.
Тази статия обяснява как работят тези продукти, какви такси е обичайно да носят и как да провериш реалната им цена. Не насърчаваме и не разубеждаваме от нито един конкретен продукт. Целта е да можеш да прецениш сам.
Какво представляват тези фондове
Инвестиционните фондове събират парите на много хора и ги влагат в кошница от активи, управлявана от професионален екип. Срещат се под няколко имена: взаимни фондове, договорни фондове, а понякога и по сложни структурирани продукти.
Идеята сама по себе си е добра, диверсификация и професионално управление с една вноска. Разликата спрямо борсово търгувания фонд, ETF, е в две неща: начина на купуване и структурата на разходите. Основите на ETF са в раздела за ETF.
Какви такси е обичайно да плащаш
Тук е сърцевината. Продуктите на банките често носят няколко вида такси едновременно.
Такса за вход. Еднократна такса при купуване, известна и като начална такса. При част от продуктите тя може да достигне около 5 процента. Това означава, че от вложени 1 000 евро реално започват да работят около 950 евро.
Годишна такса за управление. Начислява се всяка година върху цялата сума и често е от порядъка на 1 до 3 процента годишно. За сравнение, широк индексен ETF обикновено струва между 0,05 и 0,30 процента годишно.
Такса за изход. При някои продукти има и такса при продажба, особено ако излезеш преди определен срок.
Важно уточнение. Тези стойности са ориентировъчни и се различават силно между отделните продукти. Не приемай нито едно число за даденост. По долу обясняваме как да провериш точните такси на конкретния продукт.
Защо таксите тежат толкова
Една такса от 2 процента годишно звучи малко. За една година е малко. За двадесет години, с натрупване, е много.
Причината е сложната лихва, само че работеща срещу теб. Всяка година таксата отнема процент от цялата сума, включително от натрупаната доходност. Ефектът се уголемява с времето.
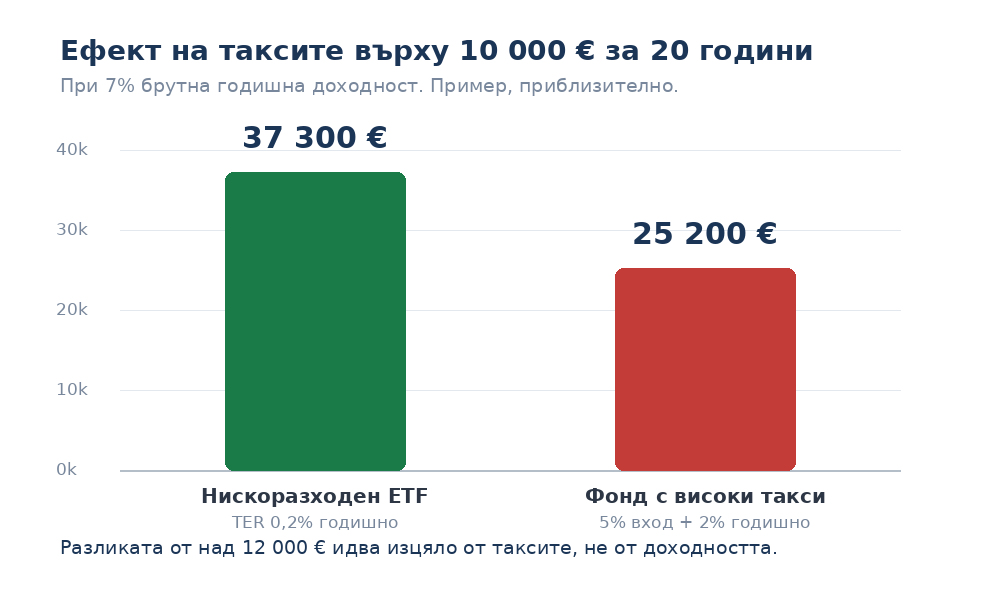
Графиката показва опростен пример. Две инвестиции от по 10 000 евро при еднаква брутна доходност от 7 процента за 20 години. Едната в нискоразходен ETF с TER 0,2 процента, другата в продукт с 5 процента такса за вход и 2 процента годишни такси. Разликата в крайната сума е над 12 000 евро и идва изцяло от таксите, не от доходността.
Числата са пример с приети допускания и служат за илюстрация на механиката, не като прогноза. Можеш да провериш ефекта на различни проценти сам с калкулатора за сложна лихва.
Кога банковият фонд все пак има смисъл
Справедливо е да се каже и другата страна.
Продуктите на банките предлагат удобство. Всичко се случва на едно място, с човек насреща, без да отваряш сметка при отделен брокер и без да избираш сам фонд. За човек, който цени тази простота и личния контакт и не желае да управлява нищо сам, това има стойност.
Освен това някои хора предпочитат съветът да идва от познатата им банка. Това е личен избор.
Въпросът не е дали тези продукти са лоши, а дали плащаш за нещо, което можеш да получиш значително по евтино сам. За много хора отговорът след като видят сметката е, че си струва да се научат да инвестират сами.
Как да провериш реалните такси
Не разчитай на устно обяснение в клона. Всеки такъв продукт има официален документ, който изброява всички разходи.
Документ с ключова информация. По европейските правила всеки инвестиционен продукт трябва да предоставя стандартизиран документ с ключова информация, познат като КИД или KID. В него ясно са изброени таксата за вход, годишните разходи и таксата за изход, както и примерен ефект на разходите във времето.
Проспект на фонда. По подробен документ с пълните условия.
Поискай тези документи и потърси конкретните проценти. Ако някой не иска да ти ги предостави, това само по себе си е сигнал.
Регистърът на лицензираните фондове и посредници е публичен в Комисията за финансов надзор.
Алтернативата: сам чрез брокер
Ако видиш таксите и решиш, че искаш по-нисък разход, алтернативата е да инвестираш сам чрез брокер в нискоразходни индексни фондове.
Стъпките накратко: избираш брокер, отваряш сметка онлайн, купуваш широк ETF с нисък TER. Разходите падат от няколко процента годишно до части от процента. Сравнение на платформите има в прегледа на брокери, а принципите на диверсификацията в страницата за диверсификация.
Това изисква малко учене в началото. Но за дългосрочен инвеститор спестените такси, както показва графиката, се превръщат в значителна сума.
Изводът
Инвестиционните фондове на банките са реален продукт с реална стойност за хората, които ценят удобството. Но удобството има цена, и тя често е по-висока, отколкото изглежда на пръв поглед.
За инвеститор, който е готов да отдели малко време да се научи, самостоятелното инвестиране в нискоразходни фондове обикновено спестява значителни разходи в дългосрочен план. Разликата не е в по добра доходност, а в по ниски такси. А по ниските такси, за двадесет години, правят голяма разлика.
Каквото и да избереш, вземи решението след като си видял официалния документ с таксите, не преди това.
Често задавани въпроси
Какви такси имат взаимните фондове на банките? Често има такса за вход, която може да достигне около 5 процента, и годишна такса за управление от порядъка на 1 до 3 процента. Точните стойности се различават и са изброени в документа с ключова информация на всеки продукт.
Какво е такса за вход? Еднократна такса при купуване на дялове от фонда. При 5 процента от вложени 1 000 евро реално се инвестират около 950 евро.
По евтино ли е да инвестирам сам чрез брокер? За дългосрочен инвеститор обикновено да. Нискоразходните индексни ETF струват части от процента годишно, докато банковите фондове често струват няколко процента. Разликата се натрупва значително във времето.
Как да проверя таксите на конкретен фонд? Поискай документа с ключова информация, известен като КИД или KID, и проспекта на фонда. Там всички такси са изброени стандартизирано. Регистърът на фондовете е публичен в Комисията за финансов надзор.
Лоши ли са банковите инвестиционни фондове? Не по презумпция. Те предлагат удобство и личен контакт, което има стойност за някои хора. Въпросът е дали плащаш за нещо, което можеш да получиш по евтино сам.
Източници
Материалът е с образователна цел и не представлява инвестиционен съвет. Таксите и условията се различават между продуктите и се променят. Преди всяко решение провери официалния документ с ключова информация на конкретния продукт и при нужда се консултирай с независим консултант.